2020年度電子認證服務市場調查報告
一、引言
2020年,在全球疫情沖擊與數字化轉型加速的雙重背景下,電子認證服務作為網絡信任體系的核心支撐,迎來了關鍵的發展節點。本報告基于行業數據、政策動態及企業調研,對2020年中國電子認證服務市場的規模、結構、競爭格局和技術趨勢進行系統梳理,旨在為從業者、投資者及監管機構提供決策參考。
二、市場概況
2.1 市場規模
據不完全統計,2020年中國電子認證服務市場整體規模約為人民幣320億元,同比增長約18.5%。增長主要源于電子政務、電子商務、互聯網金融以及醫療、教育等領域的遠程簽署需求爆發。其中,數字證書(CA)頒發總量超過50億張,有效證書持有量突破30億張。
2.2 市場結構
市場可細分為三類主要服務:
- 基礎數字證書服務:占比約52%,主要面向個人、企業及設備身份認證;
- 電子簽名與電子簽章服務:占比約33%,涵蓋合同、公文、票據等在線簽署場景;
- 可信時間戳與其他信任服務:占比約15%,在知識產權保護、司法存證中應用廣泛。
三、政策與合規環境
2020年,《密碼法》正式實施,為電子認證服務提供了上位法依據。國家密碼管理局、工信部等部門陸續發布《商用密碼產品認證目錄》《電子認證服務密碼管理辦法》等文件,規范CA機構的市場準入與運營。《數據安全法(草案)》《個人信息保護法(草案)》的發布也對電子認證中的身份數據保護提出更高要求。
多地政府將電子認證納入“一網通辦”和“數字政府”建設,帶動政務CA證書的換發和互認。例如,長三角、京津冀等區域推進電子認證跨域互認,促進了市場集中度提升。
四、需求驅動分析
4.1 疫情催生遠程簽署習慣
因疫情防控需要,大量合同、用工協議、證明文件轉為線上簽署。電子簽名服務在人力資源、房屋租賃、物流運輸等領域滲透率迅速提升。用戶從“可用”轉向“好用”,對簽署流程、法律效力和司法采信提出更高要求。
4.2 金融與醫療行業需求穩定
銀行、保險、證券等金融機構對高頻、高安全的電子認證服務需求持續增長,尤其在電子保單、電子回單、遠程開戶等場景。醫療行業在電子病歷、電子處方流轉方面也開始規模部署CA證書。
4.3 工業互聯網與物聯網身份認證興起
2020年,工業設備、車聯網、智能家居等場景對設備身份認證與數據完整性保護的需求開始顯現,雖規模尚小,但增速極為顯著。
五、競爭格局
市場呈現“頭部集中、尾部細分”的特點:
- 頭部CA機構如中國金融認證中心(CFCA)、天威誠信、數字認證、中金國盛等占據約60%份額,具備跨區域、多行業服務能力。
- 互聯網系電子簽名平臺(如e簽寶、法大大、上上簽)通過SaaS模式快速占領中小企業和長尾市場,并在司法存證、合同管理等方面拓展增值服務。
- 區域性和行業性CA機構服務本地政務或特定行業,在新一輪合規整合中面臨轉型壓力。
六、技術趨勢
2020年突出技術趨勢包括:
1. 移動化與無介質化:手機盾、云證書替代傳統UKey,提升用戶體驗;
2. 區塊鏈存證融合:電子認證與區塊鏈結合,實現簽署過程全鏈存證,增強司法可信度;
3. 生物識別與多因子認證:人臉識別、指紋等生物特征與數字證書綁定,應用于遠程身份核驗;
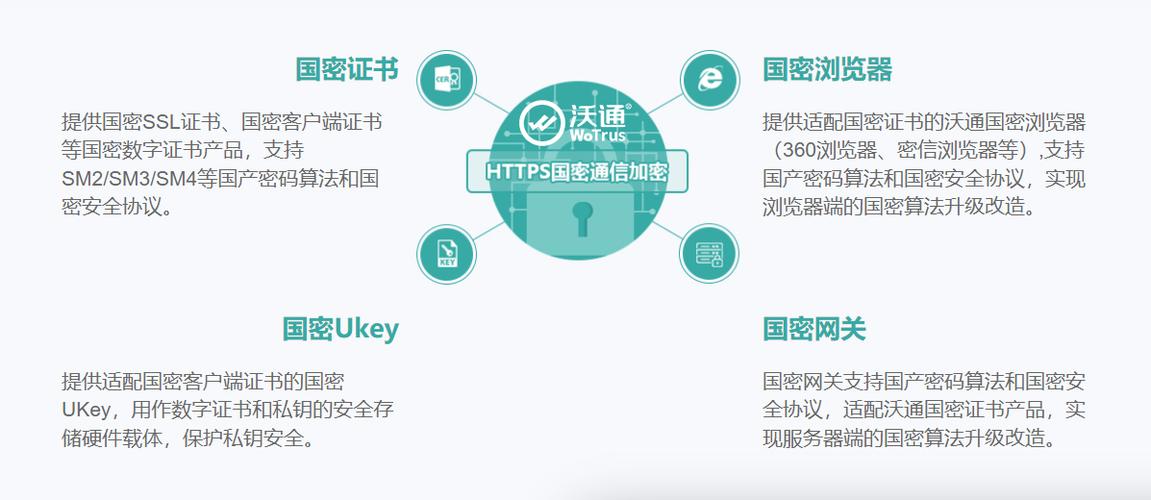
4. 國產密碼算法普及:SM2/SM3/SM4系列算法在新建系統中優先采用,達到自主可控要求。
七、存在問題與挑戰
盡管市場增長強勁,仍存在若干制約因素:
- 跨行業、跨區域互認機制尚不完善,用戶需管理多個證書;
- 中小CA機構技術能力不足,安全事件偶有發生,影響行業公信力;
- 法律層面對于電子認證責任界定、損失賠償仍存爭議;
- 用戶對電子認證的安全性認知仍需提升,部分場景存在“形式合規”現象。
八、發展建議與展望
對于2021年及提出以下建議:
- 推進互認互通:建立國家級電子認證互信根,減少重復建設;
- 強化技術融合:鼓勵CA機構與區塊鏈、隱私計算等技術結合,提升服務附加值;
- 深耕垂直場景:針對工業互聯網、車聯網、醫療等新興市場開發合規產品;
- 加強用戶教育:聯合監管與行業協會普及電子認證法律效力與安全知識;
- 完善監管沙盒:在可控環境試點新技術,推動標準與法規同步迭代。
九、結論
2020年是電子認證服務從“合規工具”向“數字化基礎信任設施”轉型的關鍵年。疫情倒逼、政策利好與技術演進共同推動市場規模擴張與結構優化。頭部機構有望通過生態整合持續領先,新型平臺則以靈活模式覆蓋碎片化需求。可以預見,電子認證將成為數字經濟和數字治理中不可或缺的信任底座,市場在未來三年仍將保持15%—20%的中高速增長。
如若轉載,請注明出處:http://m.coolspring.cn/product/54.html
更新時間:2026-10-24 17:52:56